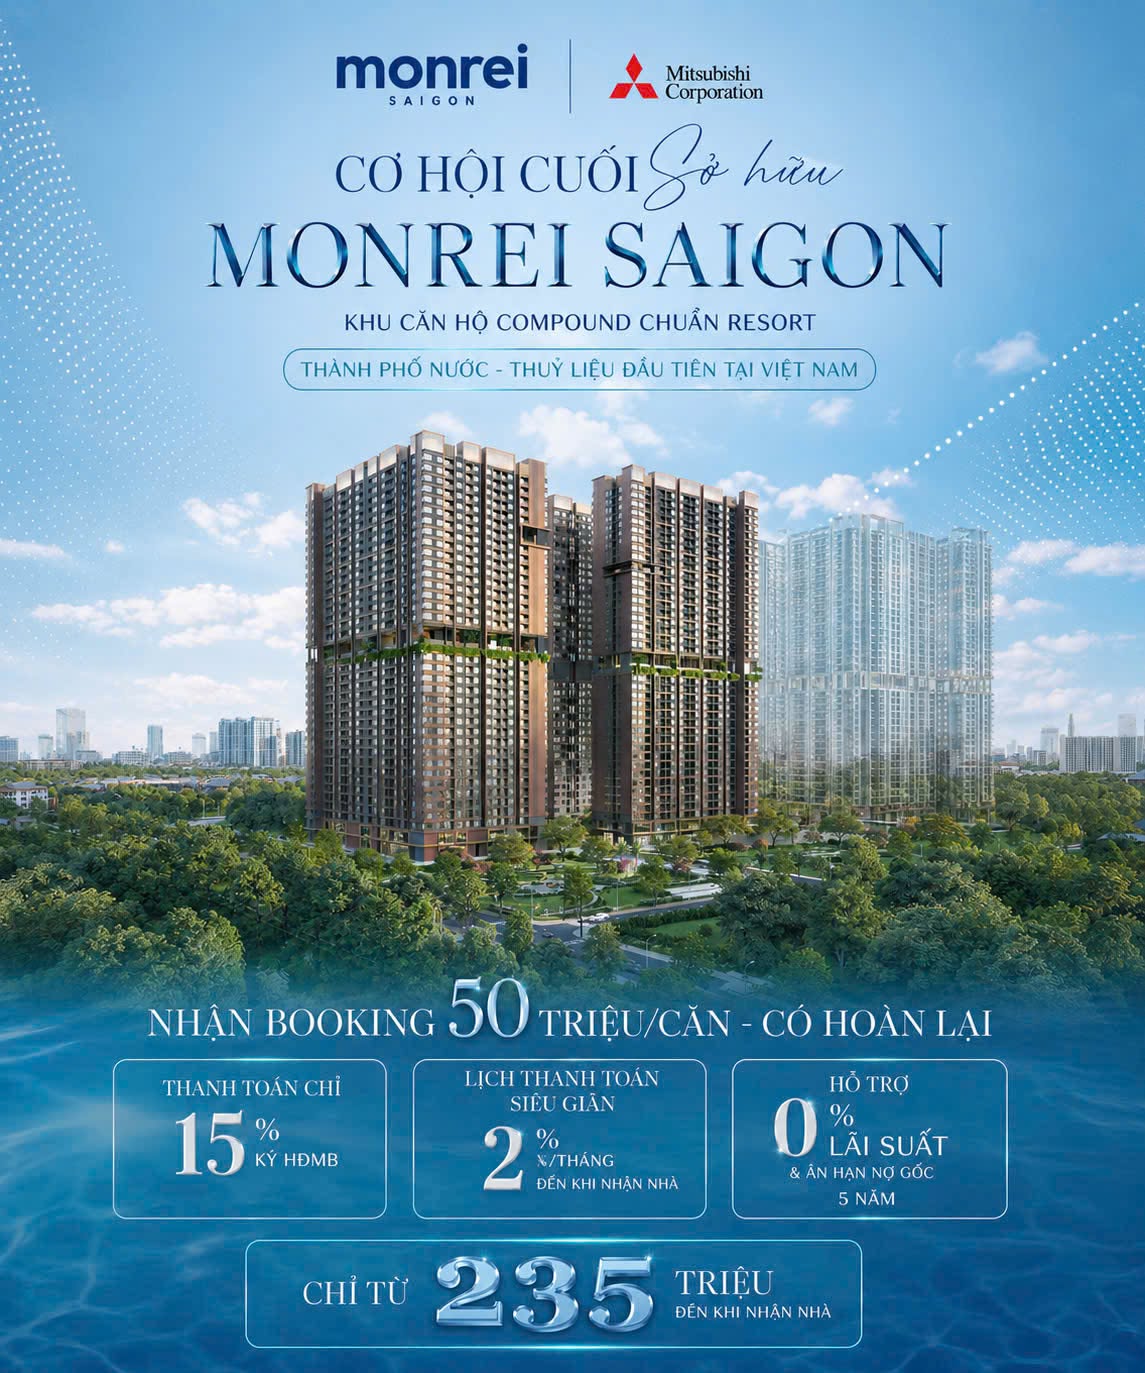
Monrei Saigon được giới thiệu dưới thông điệp “Cơ hội cuối sở hữu căn hộ Monrei Saigon” – khu căn hộ compound chuẩn resort, gắn liền với định vị “Thành phố Nước – Thủy liệu đầu tiên tại Việt Nam”.
Bài viết sẽ phân tích chi tiết bốn trụ cột trong chính sách thanh toán được công bố – tiền booking, tỷ lệ thanh toán khi ký hợp đồng, lịch thanh toán giãn theo tháng, và gói hỗ trợ lãi suất – đồng thời đối chiếu với cơ cấu mặt bằng căn hộ điển hình để đánh giá mức độ phù hợp với từng nhóm khách hàng.
Bốn trụ cột trong chính sách thanh toán
Tiền booking 50 triệu đồng – có hoàn lại
Bước đầu tiên trong hành trình sở hữu là khoản đặt chỗ (booking) 50 triệu đồng/căn, và quan trọng hơn là khoản này có hoàn lại. Đây là một chi tiết đáng chú ý về mặt tâm lý tài chính: so với hình thức đặt cọc không hoàn lại phổ biến ở nhiều dự án, việc cam kết hoàn lại tiền booking giúp giảm đáng kể rào cản ra quyết định ban đầu của khách hàng – vì rủi ro mất trắng số tiền đặt chỗ gần như được loại bỏ nếu khách hàng thay đổi quyết định trước khi tiến đến bước ký kết chính thức.
Thanh toán chỉ 15% khi ký hợp đồng mua bán (HĐMB)
Trụ cột thứ hai là tỷ lệ thanh toán tại thời điểm ký Hợp đồng mua bán chỉ ở mức 15% giá trị căn hộ. Đây là một tỷ lệ tương đối thấp so với mặt bằng chung của thị trường – nhiều dự án yêu cầu khách hàng thanh toán 20-30% ngay tại thời điểm ký HĐMB. Việc hạ ngưỡng xuống 15% giúp giảm áp lực huy động vốn ban đầu, đặc biệt phù hợp với nhóm khách hàng chưa sắp xếp được toàn bộ nguồn vốn đối ứng hoặc đang chờ giải ngân khoản vay ngân hàng.
Lịch thanh toán “siêu giãn” 2%/tháng đến khi nhận nhà
Sau khi ký HĐMB, phần còn lại của giá trị căn hộ được chia nhỏ theo lịch thanh toán ở mức 2%/tháng, kéo dài đến khi nhận nhà. Đây là điểm được truyền thông nhấn mạnh bằng cụm từ “siêu giãn” – và xét về bản chất tài chính, đây đúng là một nhịp độ thanh toán rất nhẹ so với thông lệ thị trường, nơi nhiều dự án thường chia thành các đợt lớn (5-10%/đợt) cách nhau vài tháng thay vì chia nhỏ đều đặn theo từng tháng.
Lợi ích rõ rệt nhất của cơ chế này là giúp khách hàng dễ dự trù dòng tiền cá nhân hơn: thay vì phải xoay sở một khoản lớn tại một thời điểm cụ thể, người mua có thể lên kế hoạch trích lập một khoản cố định hàng tháng, gần giống với việc trả góp truyền thống.
Hỗ trợ 0% lãi suất và ân hạn nợ gốc 5 năm
Trụ cột thứ tư – cũng là yếu tố có giá trị tài chính lớn nhất – là gói hỗ trợ 0% lãi suất kết hợp ân hạn nợ gốc trong 5 năm. Nếu khách hàng sử dụng vốn vay ngân hàng liên kết để thanh toán phần còn lại của căn hộ, gói hỗ trợ này đồng nghĩa với việc trong 5 năm đầu, khách hàng không phải trả lãi vay và cũng chưa cần trả nợ gốc.
Đây là một chính sách có tác động tài chính đáng kể, đặc biệt hữu ích cho hai nhóm khách hàng: nhà đầu tư dự định cho thuê lại căn hộ (dòng tiền cho thuê trong giai đoạn đầu không bị “ăn mòn” bởi nghĩa vụ trả lãi vay) và người mua ở thực đang trong giai đoạn thu nhập chưa ổn định hoàn toàn (ví dụ mới lập gia đình, mới chuyển việc). Tuy nhiên, cần lưu ý rằng ân hạn gốc 5 năm không đồng nghĩa với miễn lãi vĩnh viễn – sau thời gian ân hạn, khách hàng vẫn cần thanh toán đầy đủ gốc và lãi theo biểu lãi suất áp dụng tại thời điểm đó, nên đây là công cụ giãn dòng tiền ngắn-trung hạn chứ không phải một khoản ưu đãi miễn phí tuyệt đối.
Ngưỡng tài chính đầu vào: “Chỉ từ 235 triệu đến khi nhận nhà”
Điểm chốt quan trọng nhất trong toàn bộ chính sách được thể hiện bằng con số “chỉ từ 235 triệu đồng đến khi nhận nhà”. Đây là tổng số tiền tối thiểu mà khách hàng cần chuẩn bị tính đến thời điểm nhận bàn giao căn hộ, áp dụng cho dòng sản phẩm có mức giá trị thấp nhất trong rổ hàng.
Việc quy đổi toàn bộ chính sách phức tạp (booking, 15% HĐMB, lịch giãn 2%/tháng, ân hạn lãi vay) thành một con số duy nhất, dễ nhớ là một kỹ thuật truyền thông hiệu quả, giúp khách hàng tiềm năng hình dung ngay lập tức mức độ “vừa túi tiền” của sản phẩm mà không cần tự tính toán cộng dồn từng đợt. Tuy nhiên, đây là con số áp dụng cho dòng căn hộ có diện tích nhỏ nhất; với các dòng căn hộ diện tích lớn hơn, tổng mức đóng góp đến khi nhận nhà chắc chắn sẽ cao hơn tương ứng theo tỷ lệ giá trị căn hộ, và cần được xác nhận cụ thể theo từng mã căn với đơn vị bán hàng.
Đối chiếu giá bán & chính sách thanh toán với cơ cấu mặt bằng căn hộ
Bốn dòng sản phẩm với biên độ diện tích rõ rệt
Cơ cấu mặt bằng căn hộ điển hình tại Monrei Saigon được chia thành bốn dòng sản phẩm với diện tích tăng dần:
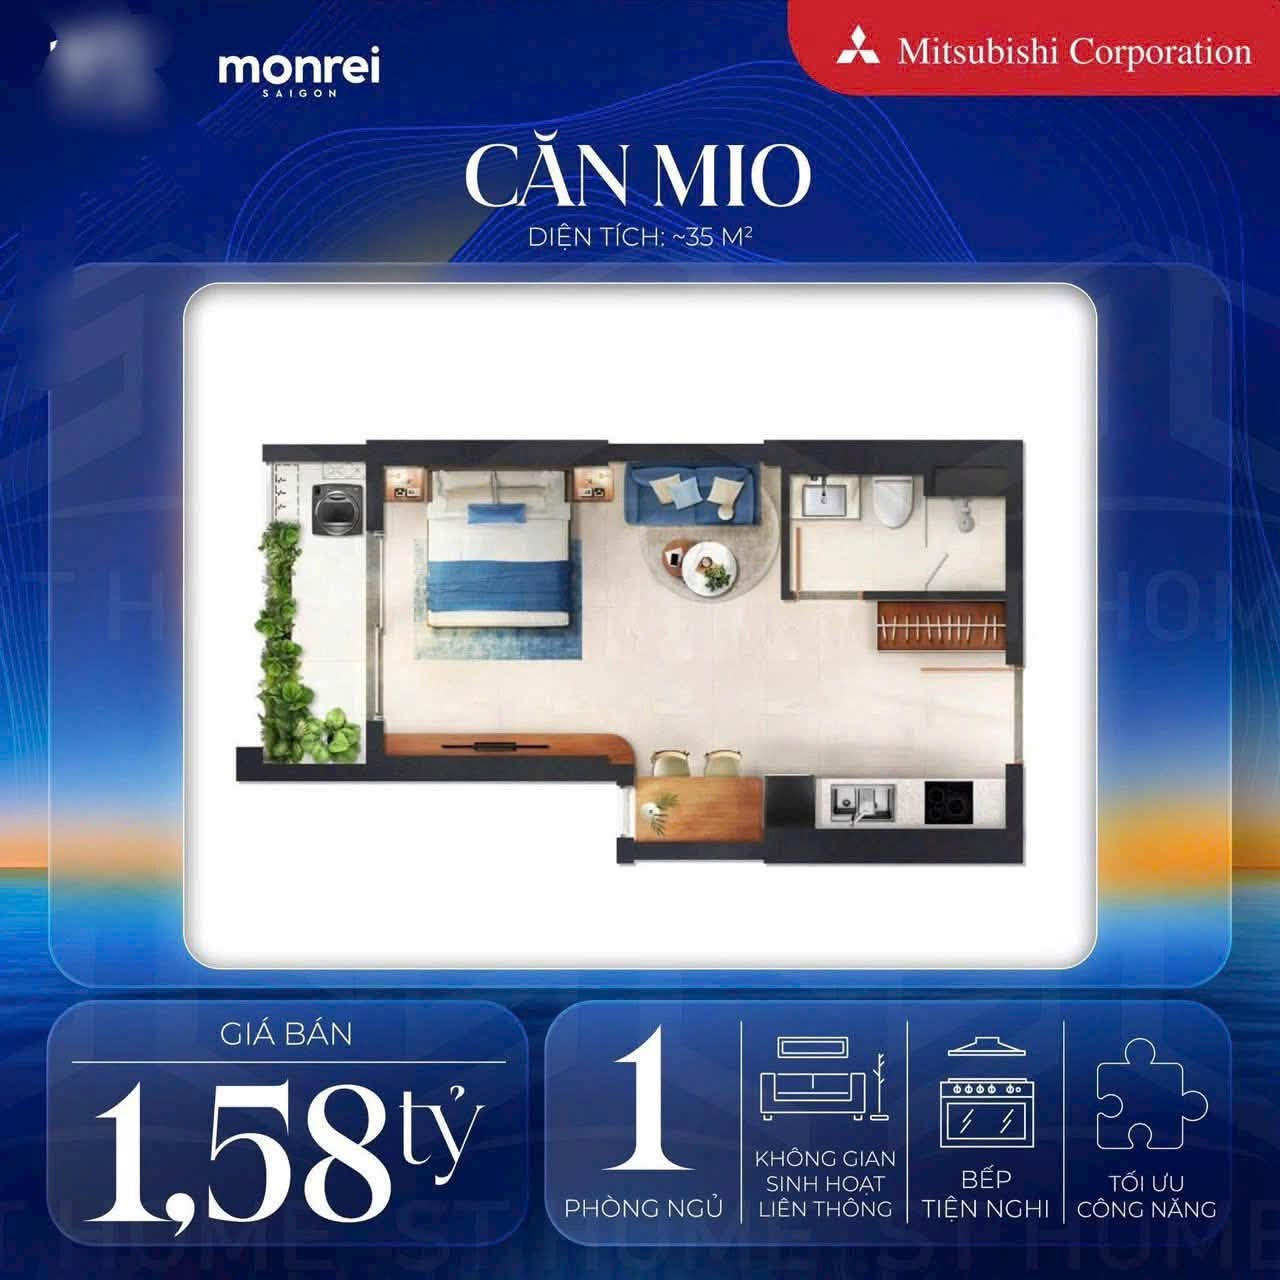
- MIO: diện tích tim tường (NFA) 36,69 m², diện tích thông thủy (NSA) 32,14 m²
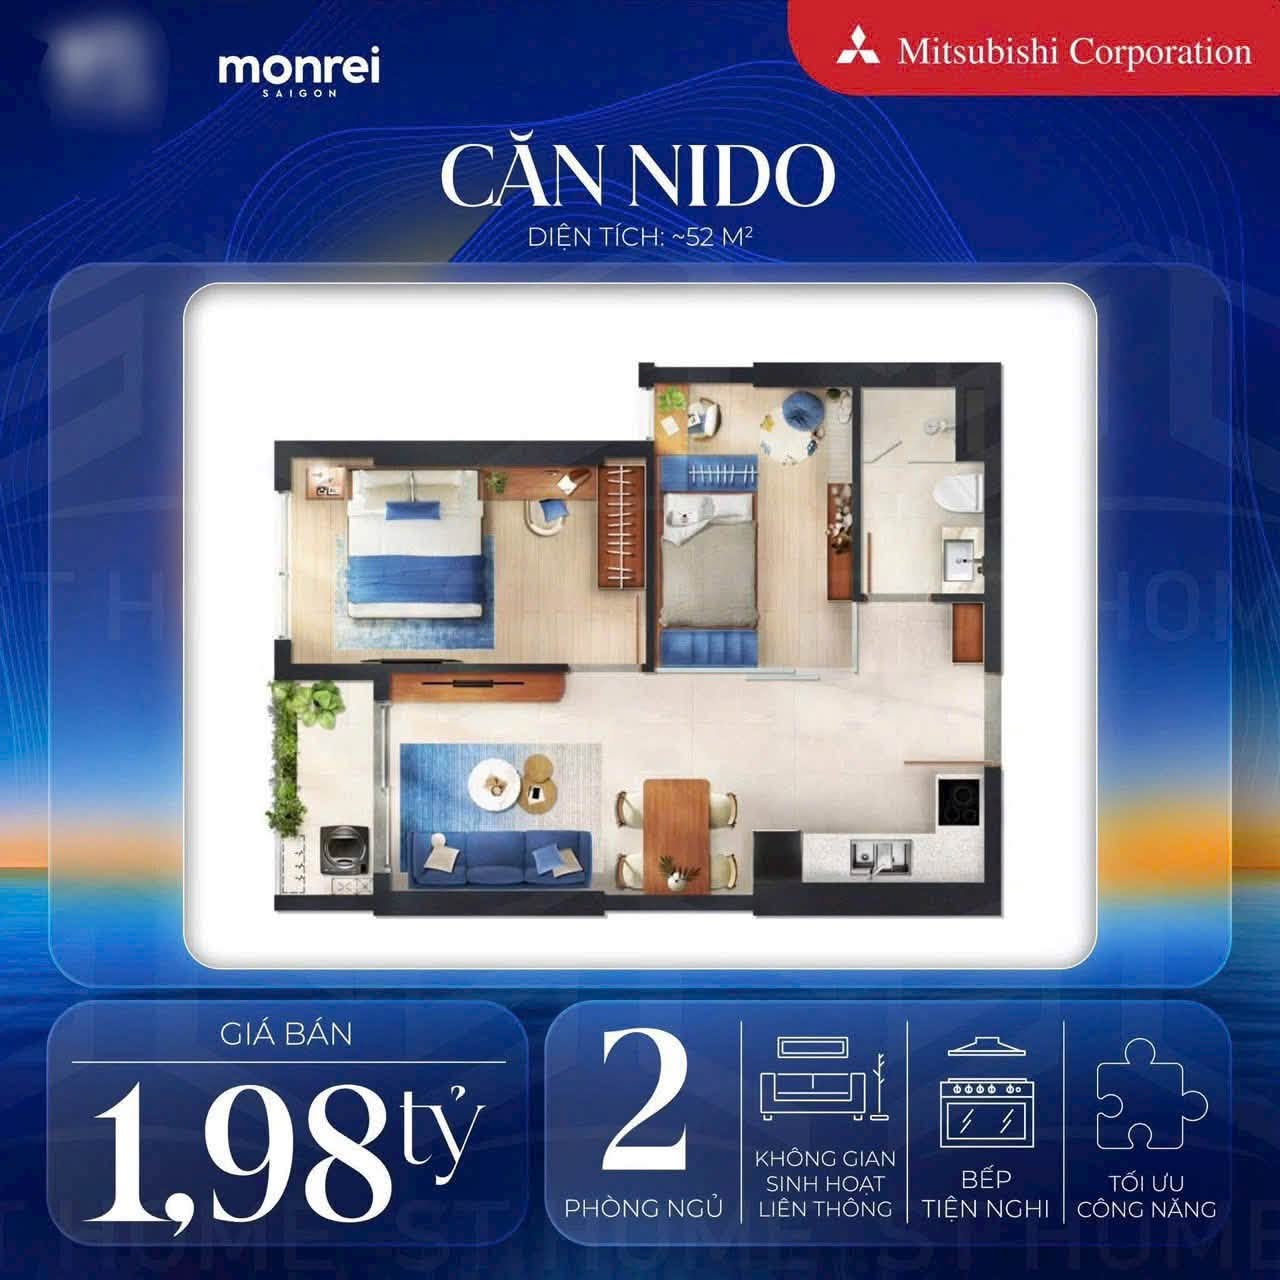
- NIDO: NFA 52,16 m², NSA 46,93 m²
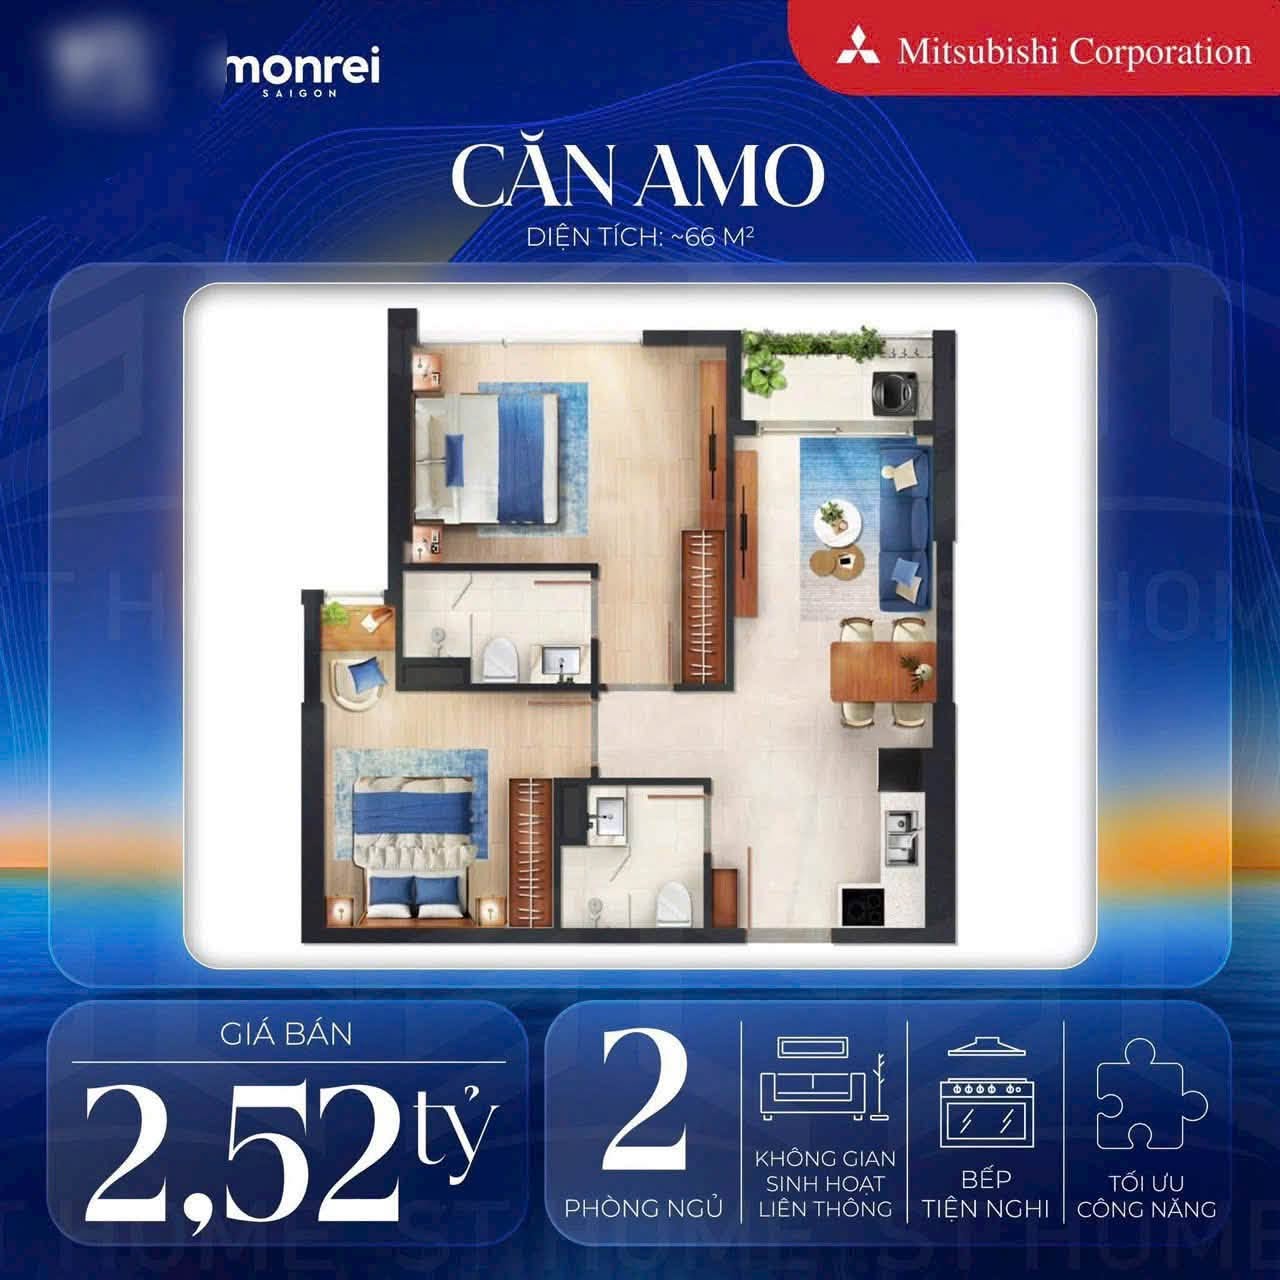
- AMO: NFA 64,17 m², NSA 58,08 m²
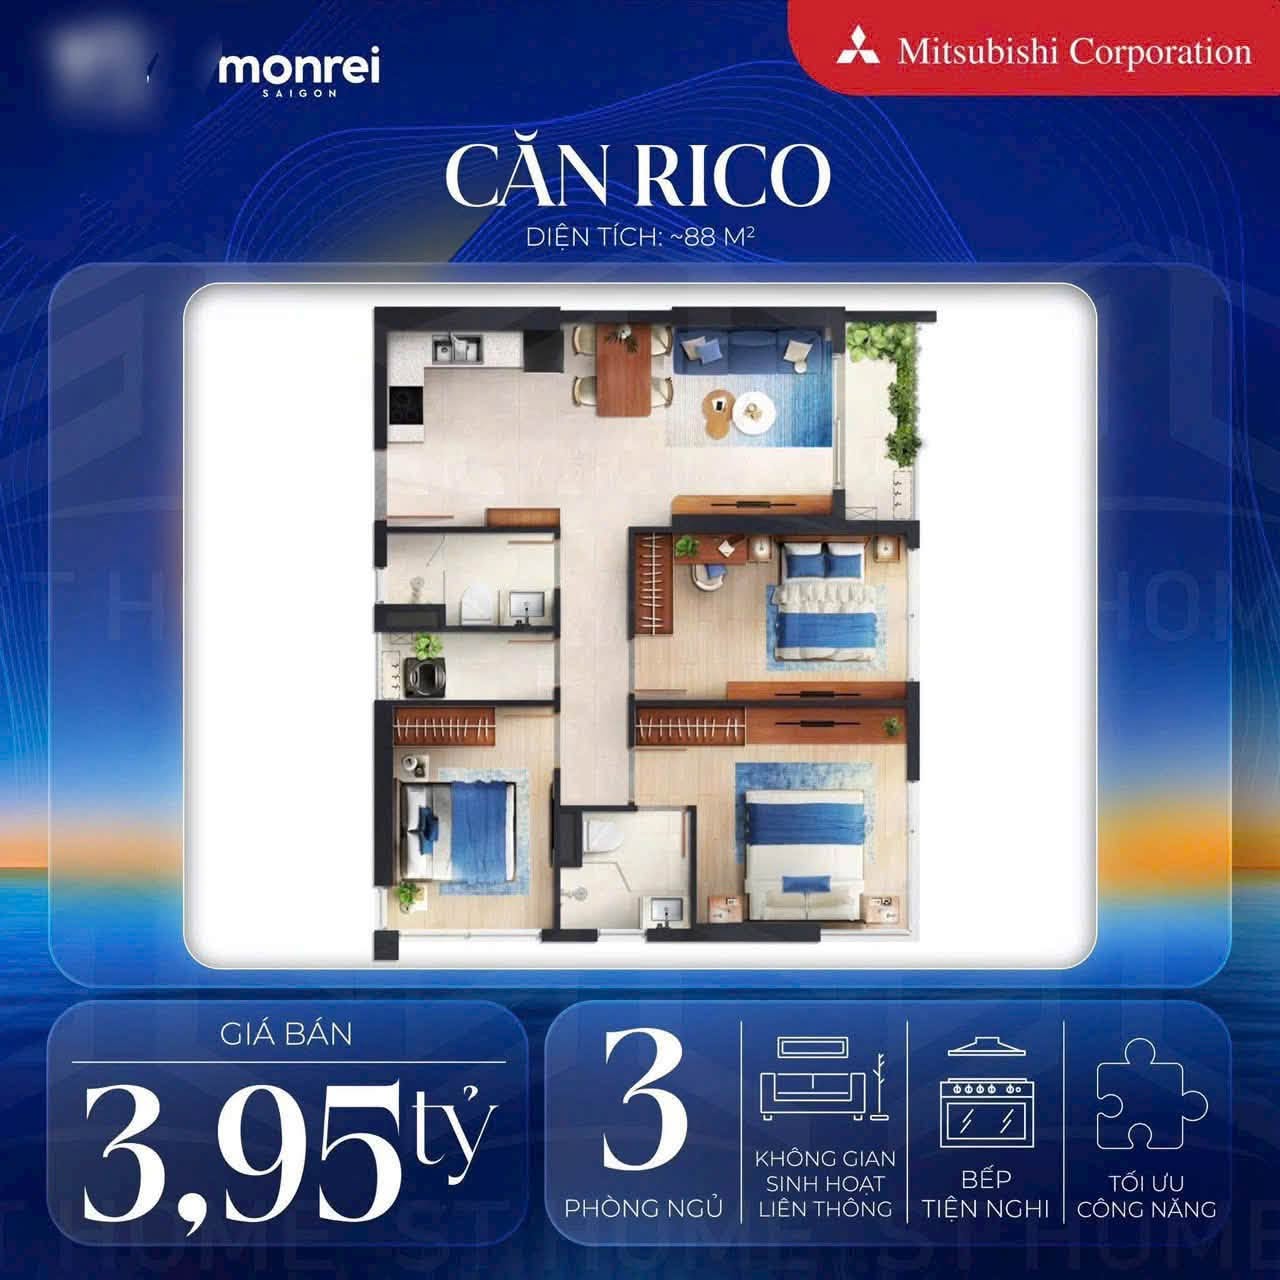
- RICO: NFA 88,43 m², NSA 79,51 m²
MIO – dòng sản phẩm gắn với ngưỡng vào thấp nhất
Với diện tích nhỏ nhất trong bốn dòng, MIO gần như chắc chắn là căn hộ được gắn với ngưỡng “chỉ từ 235 triệu đến khi nhận nhà” nêu trên. Đây là mức đầu tư ban đầu phù hợp với nhóm khách hàng trẻ, người mua căn hộ đầu tiên trong đời, hoặc nhà đầu tư muốn thử nghiệm dòng sản phẩm nhỏ trước khi cân nhắc mở rộng danh mục.
🏠 Studio (34–38m²): từ 1,59 tỷ
NIDO và AMO – phân khúc trung gian cho gia đình nhỏ
Hai dòng NIDO và AMO có diện tích lớn hơn đáng kể so với MIO, phù hợp với các cặp đôi hoặc gia đình có 1-2 con nhỏ cần không gian phòng ngủ riêng biệt. Với cùng cơ chế thanh toán 15% khi ký HĐMB và lịch giãn 2%/tháng, tổng số tiền cần chuẩn bị tính đến khi nhận nhà của hai dòng này sẽ cao hơn MIO theo đúng tỷ lệ chênh lệch giá trị căn hộ, nhưng nhịp độ đóng tiền hàng tháng vẫn giữ nguyên tính chất “giãn đều” như đã phân tích ở trên.
🏠 2PN – 1WC (54m²): từ 1,98 tỷ
🏠 2PN – 2WC (66m²): từ 2,52 tỷ
RICO – dòng sản phẩm dành cho gia đình đông thành viên
RICO là dòng có diện tích lớn nhất, phù hợp với gia đình ba thế hệ hoặc gia đình đông con. Đây cũng là dòng sản phẩm mà tổng giá trị hợp đồng cao nhất trong bốn lựa chọn, do đó lợi ích từ chính sách ân hạn nợ gốc 5 năm và hỗ trợ lãi suất 0% sẽ có tác động tài chính lớn nhất về số tuyệt đối đối với nhóm khách hàng lựa chọn dòng căn hộ này.
🏠 3PN (88m²): từ 3,95 tỷ
Đánh giá tổng thể: Chính sách hướng đến giảm rào cản ra quyết định
Nhìn xuyên suốt bốn trụ cột chính sách, có thể thấy điểm chung trong tư duy thiết kế là giảm tối đa các “điểm ma sát” tài chính trong hành trình ra quyết định của khách hàng: từ khoản đặt chỗ có thể hoàn lại (giảm rủi ro ban đầu), tỷ lệ thanh toán ký hợp đồng thấp (giảm áp lực vốn đối ứng), lịch thanh toán chia nhỏ theo tháng (giảm áp lực dòng tiền định kỳ), cho đến gói hỗ trợ lãi suất và ân hạn gốc dài hạn (giảm áp lực nghĩa vụ nợ trong giai đoạn đầu sở hữu).
Đối với người mua, điều quan trọng là cần phân biệt rõ giữa “áp lực tài chính ngắn hạn thấp” và “tổng chi phí sở hữu dài hạn” – hai khái niệm không đồng nhất với nhau. Một chính sách giãn thanh toán tốt giúp dễ dàng sở hữu hơn ở thời điểm hiện tại, nhưng tổng giá trị căn hộ, mức lãi suất áp dụng sau giai đoạn ân hạn, và các điều khoản ràng buộc trong hợp đồng vẫn là những yếu tố cần được xem xét đầy đủ trước khi đưa ra quyết định cuối cùng.
- Xem thông tin dự án tại đây: https://monreisaigoncity.vn/
 Monrei Saigon